Chargement de l'article
Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent également les émettre. La bascule est bien engagée, mais les chiffres disponibles décrivent une adoption à plusieurs vitesses. Surtout, être raccordé à une plateforme ne signifie pas encore avoir transformé tout le cycle qui va de la facture au paiement et à la trésorerie.
La réforme française de la facturation électronique a franchi son premier jalon opérationnel. Pour les entreprises, la question n'est donc plus seulement de savoir quand elle s'appliquera, mais où elles en sont réellement et ce qu'elles peuvent en attendre.
Les dernières études publiées convergent sur un point : la mobilisation s'est fortement accélérée à l'approche de l'échéance, sans effacer les écarts entre grandes organisations, TPE, PME et indépendants. Elles montrent aussi que la conformité ne représente qu'une première étape. La création de valeur se situe dans l'exploitation de la donnée structurée pour automatiser les opérations, sécuriser les échanges et mieux connecter facture, paiement, rapprochement et pilotage du cash.
Les chiffres les plus récents doivent être lus avec méthode, car ils ne mesurent pas tous la même chose. Certains évaluent la perception des entreprises, d'autres leur niveau d'équipement ou leur présence dans l'annuaire de la facturation électronique. Une entreprise peut donc être inscrite et joignable sans avoir encore éprouvé l'ensemble de ses processus en conditions réelles.
Au 31 août 2026, 73 % des clients suivis en tenue comptable et 74 % des clients suivis en révision étaient considérés comme opérationnels par leur expert-comptable. Les professionnels interrogés anticipaient une progression à 85 % et 84 % au 30 septembre. Cette accélération est significative, mais elle confirme aussi le rôle décisif de l'accompagnement.
Sur un périmètre plus large, l'annuaire public analysé par Connect Compta comptait 4,32 millions d'entreprises joignables au 15 septembre 2026, contre environ un million à la mi-juin. Le raccordement s'est donc massivement concentré dans les dernières semaines. Les écarts restent toutefois importants : le taux publié atteint environ 66 % pour les grandes entreprises et ETI, contre 30,3 % pour les PME et TPE. Le périmètre du baromètre comprend des entités qui ne sont pas toutes dans le champ de la réforme, ce qui interdit d'assimiler mécaniquement ces taux à un taux national de conformité.
Le retard observé ne s'explique pas par un rejet unique de la réforme. Il résulte d'un ensemble de freins très concrets, plus marqués chez les petites structures.
Le baromètre publié en septembre 2026 par l'Ordre des experts-comptables indique que 32 % des TPE et PME citent le manque d'information sur les obligations et les démarches comme premier frein. Chez les indépendants, l'étude Abby menée au début de 2026 donnait une mesure encore plus nette : 48 % citaient le manque d'information et 37 % confondaient encore une facture électronique conforme avec un simple PDF envoyé par e-mail.
Les PME, TPE et micro-entreprises ne seront obligées d'émettre électroniquement qu'à compter du 1er septembre 2027. Mais elles doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Cette dissociation entre réception et émission a pu conduire certaines entreprises à considérer, à tort, qu'elles disposaient encore d'une année entière avant d'agir.
Pour une petite entreprise, la réforme entre en concurrence avec les urgences commerciales et opérationnelles. Il faut comprendre le périmètre, choisir une plateforme agréée, vérifier la compatibilité du logiciel existant, fiabiliser les données clients et fournisseurs, revoir les droits de validation et tester les cas particuliers. L'étude Abby identifiait le manque de temps comme deuxième frein, cité par 37 % des indépendants, devant la complexité et le coût.
Le baromètre France Num 2025 montrait que 69 % des TPE et PME disposaient déjà d'un logiciel de facturation. Pourtant, seules 20 % émettaient plus de la moitié de leurs factures dans un format structuré permettant un traitement automatisé. Le véritable obstacle n'est donc pas toujours l'absence d'outil. Il réside souvent dans la fragmentation entre logiciel métier, comptabilité, plateforme agréée, espace bancaire et procédures internes.
Une facture électronique n'est pas un PDF transmis par e-mail. Elle respecte un format structuré ou mixte accepté et circule par l'intermédiaire d'une plateforme agréée. Cette évolution impose de fiabiliser les référentiels, d'adapter les workflows de validation et de clarifier qui émet, reçoit, contrôle et traite les anomalies.
La facture contient des informations structurées sur la contrepartie, le montant, la TVA, la date et l'échéance. Lorsqu'elles sont correctement intégrées, ces données peuvent limiter les ressaisies, réduire certaines erreurs, améliorer la traçabilité et faciliter le suivi des statuts. Le gain dépend toutefois du niveau d'intégration : numériser un document sans connecter les systèmes déplace une partie du travail au lieu de le supprimer.
La facturation électronique rend les échanges plus traçables, mais elle ne garantit pas qu'un client paiera à l'heure. La dernière étude Altares, publiée le 15 septembre 2026, montre une amélioration des comportements de paiement au premier semestre : 49,7 % des entreprises françaises réglaient leurs fournisseurs à l'échéance et le retard moyen revenait à 12,3 jours, contre 14,1 jours un an plus tôt. Cela signifie aussi qu'une entreprise sur deux payait encore en retard.
L'intérêt de la réforme tient donc moins à une promesse automatique de réduction des délais qu'à une meilleure capacité d'action : détecter plus tôt une facture bloquée, objectiver son statut, déclencher une relance, préparer un règlement et rapprocher le mouvement reçu ou exécuté.
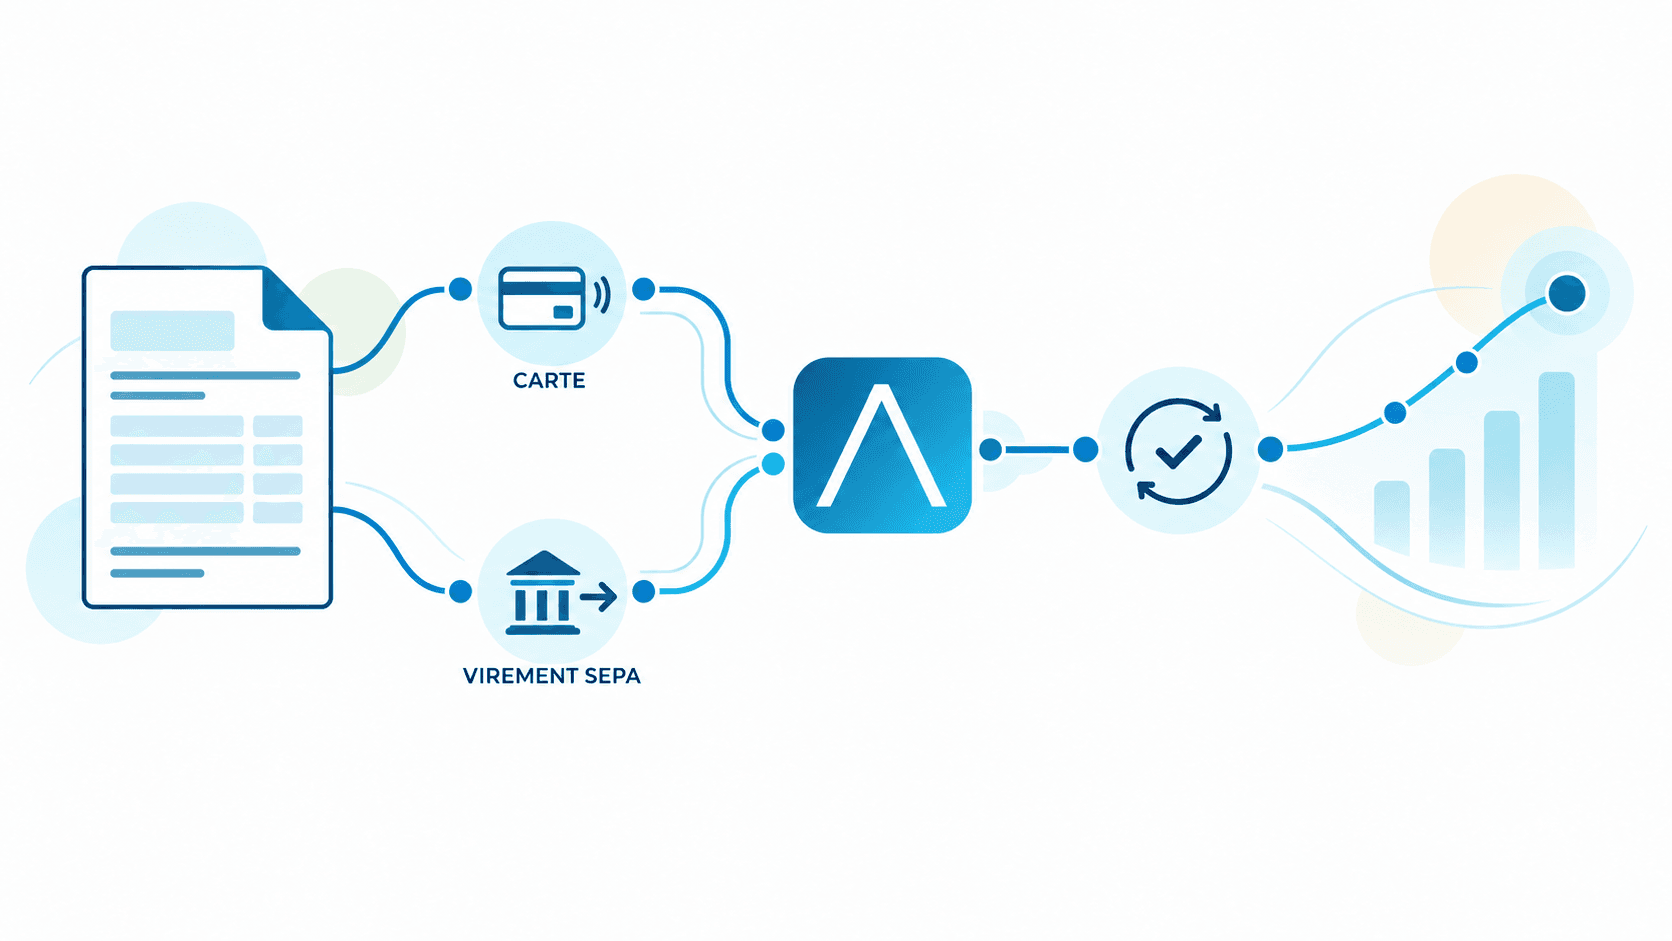
Une facture structurée décrit ce qui doit être payé. Elle ne réalise pas le paiement. Tant que le logiciel de facturation, la plateforme agréée et l'infrastructure financière restent séparés, l'utilisateur doit encore passer d'un environnement à l'autre, ressaisir des références, contrôler les encaissements et mettre à jour les statuts.
C'est à cette frontière que se situe la prochaine étape de la transformation. En connectant la donnée de facture au mouvement réel des fonds, une plateforme peut prolonger son parcours au-delà de la conformité réglementaire.
Côté factures clients : associer le parcours à un compte de paiement et à un IBAN, identifier les règlements reçus, rapprocher les mouvements et restituer le statut d'encaissement dans le logiciel.
Côté factures fournisseurs : préparer un paiement à partir des données validées, appliquer les droits et contrôles requis, programmer le virement à l'échéance et remonter son statut.
Côté trésorerie : rapprocher les échéances attendues des flux réellement exécutés afin d'améliorer la vision opérationnelle du cash.
Le bénéfice ne vient pas d'un bouton de paiement ajouté à côté de la facture. Il vient de la continuité du parcours : moins de ruptures entre les outils, moins de pointage manuel, des statuts plus fiables et une donnée financière disponible dans l'environnement métier déjà utilisé par l'entreprise.
Tractial n'est pas une plateforme agréée de facturation électronique et ne se substitue pas à ses responsabilités réglementaires. En tant qu'Établissement de Paiement agréé et supervisé par l'ACPR, Tractial intervient sur une couche complémentaire : l'exécution financière.
Les Plateformes Agréées, solutions compatibles, ERP, éditeurs de facturation et logiciels de trésorerie peuvent étudier l'intégration de comptes de paiement, d'IBAN, d'encaissements, de virements, de statuts de paiement, de rapprochement et de reporting financier directement dans leurs propres interfaces. Les services sont connectés via les API et événements disponibles selon le projet.
Le modèle précis dépend des utilisateurs, des flux, du niveau d'automatisation souhaité, des données disponibles ainsi que des contrôles et validations applicables. L'objectif reste constant : permettre au logiciel de ne plus s'arrêter au document, mais d'accompagner le flux financier jusqu'à son exécution et son rapprochement.
À ce stade, la facturation électronique est adoptée assez largement pour devenir une réalité opérationnelle, mais pas encore assez uniformément pour considérer la transition achevée. Les entreprises accompagnées ont pris de l'avance. Les petites structures, les indépendants et certains secteurs restent plus exposés au retard, principalement par manque d'information, de temps et de lisibilité sur les solutions.
Pour les éditeurs et plateformes, la différenciation va rapidement se déplacer. La conformité sera indispensable, mais elle deviendra un socle commun. La valeur se construira dans la capacité à rendre le parcours plus simple, à automatiser les tâches utiles et à connecter la facture au paiement, au rapprochement et à la trésorerie.
Vous développez une Plateforme Agréée, une solution compatible, un ERP ou un logiciel de facturation ? Découvrez comment connecter la facture au paiement et à la trésorerie avec Tractial.
Sources
• Ministère de l'Économie - Tout savoir sur la facturation électronique pour les entreprises
• Ordre des experts-comptables - Baromètre de septembre 2026
• Connect Compta by Chift - Situation au 15 septembre 2026
• France Num - Baromètre France Num 2025
• Abby - Baromètre Facturation électronique 2026
• Altares - Comportements de paiement au premier semestre 2026